Tiesitkö että lain mukaan yksityistä pysäköintivalvontamaksua ei tarvitse maksaa!
Lue lisää: Älä maksa yksityistä sakkoa!

Näytetään tekstit, joissa on tunniste Fennia. Näytä kaikki tekstit

perjantaina, syyskuuta 19, 2014

Fennia hävisi kiistan Nuorisoturvavakuutuksen omavastuun korottamisesta

Blogin saamien tietojen mukaan Vakuutusyhtiö Fennia on hävinnyt Vakuutuslautakunnassa kiistan Fennian Nuorisoturvavakuutuksen omavastuun yksipuolisesta korottamisesta vuonna 2013. Päätös (VKL 290/13) on annettu syyskuussa 2014.

Blogi kertoi toukokuussa 2013 kuinka vakuutusyhtiö Fennia nosti 90-luvun lopussa otettujen lasten sairauskuluvakuutusten (Nuorisoturvavakuutus) omavastuuta 50 eurolla. Osalla vakuutuksen ottajista vakuutus oli omavastuuton ja nousi korotuksen jälkeen 50 euroon. Osalla vakuutuksen ottajista oli pieni omavastuu, esim. 16 euroa jonka Fennia korotti 66 euroon. Nousu oli keskimäärin 400% luokkaa ja Fennian perustelujen mukaisesti johtui korvausmenon muutoksesta.

Fennialla on oikeus muuttaa sopimusehtoja vakuutussopimuslaissa (28.6.1994/543) määrätyin perustein edellyttäen että perusteet on määritelty myös vakuutusehdoissa. Kun vakuutusyhtiö tekee muutoksen sopimusehtoihin on vakuutusyhtiön velvollisuus esittää riittävän painava perustelu muutokselle.

Fennia vakuutuslautakunnalle antamassaan vastineessa perustelee omavastuun korotusta vakuutuskannan korvausmenon muutoksella ja esittää asiassa laskelmia. Vaikka Fennian mukaan kyseinen nuorisoturvavakuutuskanta on erittäin tappiollinen täytyy muistaa että sopimusoikeudellisesta näkökulmasta sopimuksen epäedullisuus toiselle osapuolelle ei ole pääsääntöisesti oikeus purkaa tai muuttaa sopimusta ellei sitä ole erikseen sopimusehdoissa tai lainsäädännössä turvattu.

Fennia on myös pyrkinyt kompensoimaan vakuutuksen korvausmenojen kasvamista vuosittaisilla vakuutusmaksujen korotuksilla vuosikymmenen ajan. Tämä ei kuitenkaan ole riittänyt, vaan Fennia päätyi 2013 nostamaan omavastuuta joka selkeästi pienentäisi maksettavien korvausten määrää, koska suurimmassa osassa lasten sairaustapauksia ensimmäinen lääkärissä käynti ei olisi lainkaan korvattava.

Vakuutuslautakunta katsoikin yhtenä merkittävänä tekijänä että Fennian tekemä korotus muutti sairaskuluvakuutuksen luonnetta.

Kun asiakas valitsee lapselleen vakuutusta hänellä oli valittavanaan vakuutus jossa on pieni omavastuu ja suurempi vuosimaksu tai vakuutus jossa on suuri omavastuu ja pienempi vuosimaksu. Pienemmällä omavastuulla otetussa vakuutuksessa on suurempi korvausvaste ja korvausta saa ensimmäisestä lääkärissä käynnistä alkaen. Suuremmassa omavastuussa korvausvaste on pienempi ja asiakas joutuu maksamaan ensimmäisen lääkärissä käynnin itse tai ainakin suurimman osan siitä. Vastineena on halvempi vuosimaksu.

Kyse on kuitenkin asiakkaan valinnasta ja asiakkaan tekemästä vakuutuksen tarvehankinnasta. Vakuutuslautakunta katsoikin Fennian muuttaneen vakuutuksen luonnetta, koska nyt myös "pienemmän omavastuun" vakuutus johtaa tilanteeseen jossa asiakkaalle korvataan vähemmän ja hän joutuu maksamaan ensimmäisen lääkärissä käynnin itse mikä siis on vastoin vakuutuksen alkuperäistä tarkoitusta.

Lopullisessa tulkinnassa Vakuutuslautakunta katsoi että annettujen selvitysten, kustannusmuutosten ja aikaisemmin tehtyjen toimenpiteiden valossa Fennia ei ole pystynyt esittämään mitään sellaista seikkaperäistä perustetta jonka mukaan sillä olisi oikeus muuttaa sopimusehtoja omavastuun osalta.

Vakuutuslautakunnan päätöksen perusteella omavastuun korotus on tehoton ja asiakkaan alkuperäinen omavastuu on voimassa.

Vakuutuslautakunta oli yksimielinen päätöksessään.


Noudattaako Fennia vakuutuslautakunnan päätöstä?

Vakuutuslautakunnan päätökset ovat suosituksia joten vakuutusyhtiön ei tarvitse niitä noudattaa. Pääsääntöisesti vakuutusyhtiöt kuitenkin noudattavat päätöksiä.

Blogin saamien tietojen mukaan Fennia on alustavasti lupautunut noudattamaan suositusta mutta lopullinen päätös ei ole vielä selvillä. Blogi tiedottaa asiasta kunhan Fennian lopullinen linja selviää.

PÄIVITYS 27.09.2014:

Blogin saaman tiedon mukaan Fennia on vahvistanut noudattavansa vakuutuslautakunnan päätöstä. Fennia palauttaa omavastuun alkuperäiseksi ja korvaa erikseen korotuksen jälkeen maksetut ylimääräiset omavastuut.

Onko sinulla Nuorisoturvavakuutus jonka omavastuuta on korotettu oikeudettomasti?

Ole yhteydessä Fenniaan ja vaadi korotuksen perumista. Muista myös vaatia palautettavaksi kaikki maksamasi korotetut omavastuut.

Fennian asiakaspalvelun yhteystiedot:  010 503 8808 (ma-pe 8-18) .

oikeusjakohtuus.blogspot.com

Lue myös:

Fennia nosti yksipuolisesti Nuorisoturvavakuutuksen omavastuuta

Lue:
Lama kiristää vakuutusyhtiöiden otteita
Korvattavuus perustuu vakuutusehtoihin
Asiantuntijalääkäreiden nimet ovat julkisia
Vakuutuskorvausten käsittelyaika on 1 kk
Q&A - Voiko korvausta samasta vahingosta hakea useamman vakuutuksen perusteella?
Oikeusturvavakuutus ei korvaa
Etsitään ihmisyyden vastaisiin tekoihin syyllistyneitä vakuutuslääkäreitä

Fennia Viikko

sunnuntaina, kesäkuuta 16, 2013

Fennia Viikko - Osa 7 - Monta erinomaista syytä jättää vakuutus ottamatta Fenniasta

Autoni perään ajettiin risteyksessä kun pysähdyin punaisiin valoihin. Minulla oli vanhempi auto, joten olin ottanut siihen vain pakollisen liikennevakuutuksen. Perääni ajoi kuljettaja jolla oli kalliin puoleinen bemari. Aluksi kaikki piti olla selvää. Kuljettaja myönsi peräänajon ja odotin että hänen Fenniasta ottamastaan liikennevakuutuksesta korvataan autoni vahingot ja korjauskulut. Vaihdoimme yhteystiedot ja autoni hinattiin varikolle odottamaan vakuutustarkastajan käyntiä. Vakuutustarkastaja ilmoitti korjauskuluiksi 3500 euroa. Ajattelin että asia on kunnossa, auto korjataan, mutta kului viikon päivät ja sain Fenniasta kirjeen jossa todettiin että perääni ajanut bemari ei ole aiheuttanut peräänajoa eikä Fennia siten korvaa bemarin liikennevakuutuksesta autoni korjauskuluja.

Miten tämä oli mahdollista? Soitin Fenniaan ja kysyin asiasta. Kyseessähän oli klassinen peräänajo ja kuljettaja oli myöntänyt syyllisyytensä. Fenniasta kerrottiin, että vakuutusyhtiön ei tarvitse perustaa päätöstään tieliikennelakiin. Laki voi määritellä peräänajajan syylliseksi, mutta vakuutusyhtiö tekee korvauspäätöksen omien perustelujensa mukaisesti. He ovat ”tutkineet” asiaa ja todenneet että korvauksen maksamisen edellytykset eivät täyty. Auto jäi varikolle. Jos olisi ollut kasko-vakuutus olisin voinut sen korjauttaa siitä, mutta nyt auton korjauttaminen olisi pitänyt maksaa omasta pussista eikä opiskelijalla ollut varaa maksaa 3500 euroa.

Valitin asiasta liikennevahinkolautakuntaan. Päätös tuli 11 kuukauden kuluttua ja siinä todettiin että Fennian olisi kuulunut maksaa autoni korjauskulut vastapuolen liikennevakuutuksesta, koska perässä tulevan pitää suhteuttaa nopeutensa siten että kerkiää pysähtymään. Todettiin myös että esitetyn todisteiden perusteella olin pysähtynyt punaisiin valoihin ”keltaisella” ja takana tuleva bemari oli nähtävästi ajatellut vielä ajavansa valoista läpi "vanhoilla vihreillä". Fennia noudatti kyllä päätöstä ja autoni korjattiin, mutta Fennian temppuilun takia olin ilman autoa melkein vuoden.

Yritin selvittää jälkeenpäin tämän bemarikuljettajan ja Fennian välistä suhdetta, josko sieltä löytyisi jotain mikä tukisi tätä pelleilyä, mutta en löytänyt tietoa. Sen voin kuitenkin sanoa, että onneksi omat vakuutukseni eivät ole Fenniassa, sen verran epäluotettavalta kuulostaa kyseisen firman touhu.

oikeusjakohtuus.blogspot.com

Oikeusjakohtuus –blogi haluaa vakavasti varoittaa kuluttajia hankkimasta vakuutusta Fenniasta. Jos vain mahdollista, vakuutus kannattaa siirtää pois Fenniasta luotettavampaan vakuutusyhtiöön. Vakuutus on hankittu turvaksi vaikeisiin elämäntilanteisiin ja kenelläkään yksittäiselle henkilölle ei ole hyväksi joutua Fennian mielivallan uhriksi silloin kun vakuutusturvaa kaikista eniten tarvitsee. 

Lue myös
Fennia Viikko -artikkelit 
Fennia nosti yksipuolisesti Nuorisoturvavakuutuksen omavastuuta
   

lauantaina, kesäkuuta 15, 2013

Fennia Viikko - Osa 6 - Monta erinomaista syytä jättää vakuutus ottamatta Fenniasta

Siirsin omat vakuutukset pois Fenniasta jos useita vuosia sitten. Syntyi nimittäin kiistaa lapsen sairaskuluvakuutuksesta, joka oli otettu 90-luvulla jo ennen lapsen syntymää. Lapsi tarvitsi oikomishoitoa teini-iässä ja kunnallisella puolella hoitoon pääsyn rajat, kriteerit, olivat sen verran nousseet, että oikomishoitoa ei aloitettu. Sitten tuli mieleen lapsen vakuutus. Kävin ehdot läpi ja huomasin, että suun- ja hammashoitoon liittyvien sairauksien osalta oikomishoitoa ei ollut suljettu pois kuten uudemmissa vakuutusehdoissa. Pistin paperit sisään Fenniaan ja pyysin ennakoivaa korvauspäätöstä, eräänlaista maksusitoumusta, hoidolle yksityisellä puolella. Fenniasta kuitenkin ilmoitettiin, että he eivät korvaa oikomishoitoa. Tämä kerrottiin puhelimitse. Olin ihmeissäni ja pyysi lisätietoa siitä mihin vakuutussopimuksen kohtaan tämä perustuu kun itse en sellaista löytänyt. Fennian virkailija kertoi, että päätös ei perustu vakuutussopimuksen ehtoihin, vaan heidän vakuutuslääkärinsä aikaisempiin kannanottoihin ja sisäiseen ohjeistukseen siitä, että oikomishoitoa ei korvata. Tämä oli tyrmistyttävää. Alkoi pitkällinen riitely asiasta, koska ainoa tapa jolla vakuutusyhtiö voi kieltäytyä hoitamasta on vakuutusehdot. Ei kuvittelisi että vakuutusyhtiö kehtaa näin härskisti olla noudattamatta vakuutussopimusta sekä lakia ja vetoaa kaiken lisäksi yhtiön sisäisiin ohjeisiin joka ei ole osa vakuutussopimusta. Ymmärrän sen jos hoito on rajattu pois ehdoissa, mutta koska se ei ollut, vakuutusyhtiö on velvollinen korvaamaan.

En luottanut Fenniaan tämän jälkeen. Siirsin kaikki vakuutukset toiseen yhtiöön. Itse asia kuitenkin kääntyi paremmaksi kahden vuoden kuluttua koska kunnallisella puolella hoidon pääsyn kriteeri ylittyi ja lapsi pääsi oikomishoitoon. Fennian mielivaltaan en ole tämän jälkeen luottanut!
  
oikeusjakohtuus.blogspot.com

Oikeusjakohtuus –blogi haluaa vakavasti varoittaa kuluttajia hankkimasta vakuutusta Fenniasta. Jos vain mahdollista, vakuutus kannattaa siirtää pois Fenniasta luotettavampaan vakuutusyhtiöön. Vakuutus on hankittu turvaksi vaikeisiin elämäntilanteisiin ja kenelläkään yksittäiselle henkilölle ei ole hyväksi joutua Fennian mielivallan uhriksi silloin kun vakuutusturvaa kaikista eniten tarvitsee. 

Lue myös
Fennia Viikko -artikkelit 
Fennia nosti yksipuolisesti Nuorisoturvavakuutuksen omavastuuta


perjantaina, kesäkuuta 14, 2013

Fennia Viikko - Osa 5 - Monta erinomaista syytä jättää vakuutus ottamatta Fenniasta

Silloin kun Fennia aikoinaan 90-luvulla myi lapsen sairaskuluvakuutusta he kertoivat että omavastuu maksetaan vain kerran sairaudesta. Kului vuosia. Sitten Fennia muutti käytäntöään siten että kyseessä on eri sairaus jos sitä ei esiinny 6 kuukauden sisällä uudestaan. Tämä siis riippumatta siitä onko sairauskierre, kuten korvatulehdukset, menneet ohi vai eivät. Kului taas vuosia ja sitten Fennia muutti 6 kuukauden rajan 3 kuukauteen. Eli vaikka sairaus ei ole missään vaiheessa parantunut, mutta jos edellisestä käynnistä on yli 3 kk sairaus onkin taas uusi ja jälleen otetaan omavastuu. Näitä muutoksia on tehty kaikenlisäksi ilman että niistä koskaan on kerrottu asiakkaalle. Itse ainakaan en ole saanut yhtään ilmoitusta asiasta.

Olen ratkaissut tilanteen näin, että oli kyse sitten mistä sairaudesta tahansa lapsi pitää käyttää lääkärissä uudestaan 3 kk sisällä, jotta 3kk raja ei mene umpeen. Lääkärissä käydään vaikka lapsi ei olisi sairas. Tällä varmistetaan vain se, että maksat omavastuun vain kerran. Ihan sama vaikka kyse on flunssasta. Kolmen kuukauden sisällä uudestaa lääkäriin. Lääkärit kyllä ottavat vastaan ja kirjoittavat diagnoosin paperiin, vaikka mitään oireita ei olisikaan. Näin olen menetellyt jo vuosia. Se on maksanut Fennialle paljon ja nyt kun omavastuuta korotetaan on entistä tärkeämpää että Fennian itsensä määrittelemä 3 kuukauden jakso pidetään aina voimassa. Lapsi siis lääkärille vaikka mitään oireita ei edes olisi. Fennia maksaa!

oikeusjakohtuus.blogspot.com

Oikeusjakohtuus –blogi haluaa vakavasti varoittaa kuluttajia hankkimasta vakuutusta Fenniasta. Jos vain mahdollista, vakuutus kannattaa siirtää pois Fenniasta luotettavampaan vakuutusyhtiöön. Vakuutus on hankittu turvaksi vaikeisiin elämäntilanteisiin ja kenelläkään yksittäiselle henkilölle ei ole hyväksi joutua Fennian mielivallan uhriksi silloin kun vakuutusturvaa kaikista eniten tarvitsee. 

Lue myös
Fennia Viikko -artikkelit 
Fennia nosti yksipuolisesti Nuorisoturvavakuutuksen omavastuuta


torstaina, kesäkuuta 13, 2013

Fennia Viikko - Osa 4 - Monta erinomaista syytä jättää vakuutus ottamatta Fenniasta

Lapsen sairaskulukorvausten maksaminen sujui vielä 5-6 vuotta sitten vallan mainiosti, mutta jotain muuttui Fenniassa. Kaikista härskein tapaus oli kun jätin vakuutuskorvauksen vähän yli 100 euron kustannuksista. Kyse oli yhdestä yksittäisestä sairaudesta. Korvauskäsittelijä oli kuitenkin mennyt jakamaan 100 euron kulut kahdeksi eri sairaudeksi ja korvauspäätöksessä oli otettu kaksi omavastuuta. Eli 100 euron sairaskulu oli jaettu 55 euron ja 45 euron kahdeksi eri sairaudeksi ja kummastakin oli vähennetty omavastuu 45 euroa. Sain siis korvausta 10 euroa vaikka minun olisi kuulunut saada 55 euroa.

Soitin ja valitin ja lopulta muuttivat päätöstä, mutta tähänkin tappeluun Fennian kanssa meni rutkasti aikaa ja vaivaa. En suosittele Fenniaa kenellekään.

oikeusjakohtuus.blogspot.com

Oikeusjakohtuus –blogi haluaa vakavasti varoittaa kuluttajia hankkimasta vakuutusta Fenniasta. Jos vain mahdollista, vakuutus kannattaa siirtää pois Fenniasta luotettavampaan vakuutusyhtiöön. Vakuutus on hankittu turvaksi vaikeisiin elämäntilanteisiin ja kenelläkään yksittäiselle henkilölle ei ole hyväksi joutua Fennian mielivallan uhriksi silloin kun vakuutusturvaa kaikista eniten tarvitsee. 

Lue myös
Fennia Viikko -artikkelit 
Fennia nosti yksipuolisesti Nuorisoturvavakuutuksen omavastuuta


keskiviikkona, kesäkuuta 12, 2013

Fennia Viikko - Osa 3 - Monta erinomaista syytä jättää vakuutus ottamatta Fenniasta

Loukkasin olkapään tapataturmassa. Olin silloin vähän yli 20 vuotias. Minulla on tapaturmavakuutus Fenniasta. Fennia maksoi aluksi kaikki lääkärissä käynnit, mutta jo muutaman kuukauden jälkeen näkyi nihkeyttä hoitojen ja tutkimusten maksamisessa. Lopulta, kun muistaakseni 3 kuukautta oli mennyt, Fennian silloinen vakuutuslääkäri oli määritellyt olkapää vammani sairaudeksi. Kyse ei siis Fennian mielestä ollut enää tapaturman aiheuttamasta vammasta, vaan yllättäen sairaudesta joka minulla kuulema oli jo ennen tapaturmaa.

oikeusjakohtuus.blogspot.com

Oikeusjakohtuus –blogi haluaa vakavasti varoittaa kuluttajia hankkimasta vakuutusta Fenniasta. Jos vain mahdollista, vakuutus kannattaa siirtää pois Fenniasta luotettavampaan vakuutusyhtiöön. Vakuutus on hankittu turvaksi vaikeisiin elämäntilanteisiin ja kenelläkään yksittäiselle henkilölle ei ole hyväksi joutua Fennian mielivallan uhriksi silloin kun vakuutusturvaa kaikista eniten tarvitsee. 

Lue myös
Fennia Viikko -artikkelit 
Fennia nosti yksipuolisesti Nuorisoturvavakuutuksen omavastuuta


tiistaina, kesäkuuta 11, 2013

Fennia Viikko - Osa 2 - Monta erinomaista syytä jättää vakuutus ottamatta Fenniasta

Mieheni on koko ikänsä, sen jälkeen kun saimme lapsia, maksanut henkivakuutusta Fennialle. Henkivakuutuksen korvaussumma oli 80 000 euroa. Vakuutusta maksettiin vaikka monesti lapsiperheen arki oli todella tiukkaa kaikkine menoineen. Ajattelimme kuitenkin että koska mieheni oli perheen suurin elättäjä, vakuutusrahoilla varmistaisimme lasten koulutuksen ja tarpeet jos mieheni kuolisi.

Mieheni kuoli muutama vuosi sitten. Asuntolainan maksut kaatoivat päälle ja rahaa ei riittänyt ruokaan. Fennia viivytteli ja viivytteli korvauksen maksamista milloin milläkin verukkeella. Tuttu lakimies hoiti kaikki tarvittavat paperit juuri kuten piti, mutta aina löytyi joku syy. Vakuutuskorvaus maksettiin yli vuoden kuluttua kuolemasta. Siinä vaiheessa olimme joutuneet luopumaan kodistamme ja autostamme. Asuimme toimeentulotuen varassa.

Haluan varoittaa ihmisiä Fenniasta. Fennialta on turha henkivakuutusta ottaa. Kun kuolet, et ole puolustamassa hädän keskellä omaisiasi Fennian vitkuttelua vastaan. Henkivakuutus on kallisarvoinen turva ja sitä turvaa ei Fennialta saa.

oikeusjakohtuus.blogspot.com

Oikeusjakohtuus –blogi haluaa vakavasti varoittaa kuluttajia hankkimasta vakuutusta Fenniasta. Jos vain mahdollista, vakuutus kannattaa siirtää pois Fenniasta luotettavampaan vakuutusyhtiöön. Vakuutus on hankittu turvaksi vaikeisiin elämäntilanteisiin ja kenelläkään yksittäiselle henkilölle ei ole hyväksi joutua Fennian mielivallan uhriksi silloin kun vakuutusturvaa kaikista eniten tarvitsee. 

Lue myös
Fennia Viikko -artikkelit 
Fennia nosti yksipuolisesti Nuorisoturvavakuutuksen omavastuuta
  

maanantaina, kesäkuuta 10, 2013

Fennia Viikko - Osa 1 - Monta erinomaista syytä jättää vakuutus ottamatta Fenniasta

Fennia kieltäytyi läheiseni leikkaushoidon kustannuksista. Läheiseni oli ollut sairas jo vuoden päivät ja häntä oli hoidettu yksityisellä lääkäriasemalla. Fennia maksoi kaikki pienet kustannukset lääkärissä käynneistä ja lääkkeistä. Kun leikkauksen tarve viimein todettiin ja haettiin laskutuslupaa Fennialta, he kieltäytyivät kustannusten maksamisesta koska eivät pitäneet leikkausta tarpeellisena.

Kaikki hoitavat lääkärit kertoivat että läheiseni saattaa jopa kuolla jos häntä ei hoideta. Lääkäri ohjasi meidät julkiselle puolelle hoitoon ja läheiseni leikattiin kiireellisesti kuukauden sisällä. Nyt hän on kunnossa ja kaikki on hyvin.

Jos maksan sairaskuluvakuutuksesta haluan myös käyttää sitä. Kannattaa jokaisen muistaa että ilman yksityisiä vakuutuksia julkisen puolen terveydenhoito olisi paljon suuremmassa kuormassa kuin se nyt on. Sen mitä opin Fenniasta on, että maksut heille kelpaavat vuosi toisensa jälkeen, mutta kun asiakkaalle tulee se hädän hetki jolloin tarvitaan turvaa, vakuutusyhtiö Fennia ei sitä tarjoa!

oikeusjakohtuus.blogspot.com

Oikeusjakohtuus –blogi haluaa vakavasti varoittaa kuluttajia hankkimasta vakuutusta Fenniasta. Jos vain mahdollista, vakuutus kannattaa siirtää pois Fenniasta luotettavampaan vakuutusyhtiöön. Vakuutus on hankittu turvaksi vaikeisiin elämäntilanteisiin ja kenelläkään yksittäiselle henkilölle ei ole hyväksi joutua Fennian mielivallan uhriksi silloin kun vakuutusturvaa kaikista eniten tarvitsee. 

Lue myös
Fennia Viikko -artikkelit 
Fennia nosti yksipuolisesti Nuorisoturvavakuutuksen omavastuuta


sunnuntaina, toukokuuta 26, 2013

VAKUUTUSLÄÄKÄRIT: Fennia, Mikael Hedenborg

Minulla on Fenniasta ollut tapaturma- ja sairaskuluvakuutus lähemmäksi 13 vuotta. Harvoin olen sitä aikaisemminkaan tarvinnut kunnes eräänä keväisenä iltana satutin itseni kunnolla. Tapaturman seurauksena tunsin äärimmäisen voimakkaan kivun jalassa enkä pystynyt kävelemään. Puolentunnin kuluttua kipu rauhoittui sen verran että kaveri kuskasi minut yksityiselle lääkäriasemalle päivystävälle ortopedille. Olisin voinut tietysti mennä kunnallisen sairaalan päivystykseen, mutta kun sekä tapaturma- että sairaskuluvakuutus oli hankittu niin päätin käyttää yksityisiä palveluja. Tämähän oli juuri se tilanne miksi vakuutusmaksuja olen maksanut.

Päivystävä ortopedi tutki jalan, otettiin röntgenit ja lopputulos oli, että jalasta oli sen verran vakava vaurio että ortopedin mukaan leikkaus on edessä. Kerroin haluavani vielä toisen mielipiteen ja päätin varata ensimmäisen mahdollisen ajan toiselle lääkäriasemalle, yhdelle Suomen johtavista urheilulääketieteen asiantuntijoista. Hänen vastaanotollaan otettiin uudet röntgenkuvat ja hän oli samaa mieltä kuin päivystäväkin ortopedi. Jalka ei missään tapauksessa tule kuntoon ilman leikkausta. Se paranee kävelykuntoon, mutta tulee aiheuttamaan huomattavia muutoksia koordinaatiossa, voimassa ja todennäköisesti jäisi myös pysyviä tai ajoittaisia kiputiloja. Urheilun voisi pidemmän päälle unohtaa jos jalkaa ei leikata, itselleni tärkeää liikuntaa en voisi enää pahemmin harrastaa.

Leikkauksen kustannuksiksi ilmoitettiin rapiat vajaa 5000 euroa. Minulla sellaisia rahoja ei ole maksaa, mutta onneksi sairaalan hoitaja kertoi, että lääkäri voi kirjoittaa lausunnon Fennialle ja hakea maksusitoumusta. Leikkauksen kustannukset menevät sitten suoraan vakuutusyhtiölle.

Päätöstä sai odottaa viikkoja. Vakuutusyhtiö Fenniasta lopulta soitettiin ja kerrottiin että vakuutuslääkäri oli hylännyt maksusitoumuksen. Olin aivan järkyttynyt. En puhelimessa osannut sanoa asialle mitään.

Otin yhteyttä Fenniaan uudelleen ja vaadin saada selvitystä miksi Fennia ei suostu leikkausta maksamaan. Vastaus oli puhelimessa hyvin tyly. Viikon sisällä saatte päätöksen kirjallisesti kotia.

Kun päätös viimein tuli 11 päivän jälkeen, siinä vakuutuslääkäri jonka nimeä ei mainittu, oli perustellut vakuutussopimuksen kohdalla, jonka mukaan Fennian tarvitsee maksaa vain lääketieteellisestä välttämätön hoito. Jälkeenpäin selvisi että tämä on kuulemma yleinen ”tarpeellisuuspykälä” jonka perusteella Fennia voi kieltäytyä mistä tahansa hoidosta jota heidän vakuutuslääkärinsä ei katso tarpeelliseksi. Käytännössä nämä vakuutuslääkärit toimivat kaikkien alojen asiantuntijoina, sivuttavat hoitavien ja asiaan perehtyneiden lääkäreiden arviot.

Soitin Fennian asiakaspalveluun useamman kerran ja vaadin saada tietää vakuutuslääkärin nimen. Ensin sitä ei annettu millään. Sitten pompotettiin virkailijalta toiselle ja lopuksi yksi virkailija kävi kysymässä esimieheltään voiko vakuutuslääkärin nimen antaa.

Vakuutuslääkäri oli Mikael Hedenborg. Yritin soittaa Hedenborgille useaan otteeseen ja jättää soittopyyntöä mutta häneen ei saatu yhteyttä. Lopuksi minua kehotettiin rivien välistä ymmärtäen jättämään hänet rauhaan. Asia tuli selväksi. Minun terveyteni joka oli juuri pilattu ei ollut Fennialle millään tavoin tärkeä asia. Vakuutuslääkäreiden nimet ovat julkisia ja potilaalla on oikeus keskustella vakuutuslääkärin kanssa tehdystä päätöksestä. Täytyy vain ihmetellä että minkä tyyppinen ihminen jakelee päätöksiä salassa, pimeiden verhojen takana. Helppo on päättää ihmisten terveydestä kun ei tarvitse perustella niitä mitenkään eikä kenellekään. Jos päätökset perustuvat todellisiin väitteisiin ei pitäisi olla ongelma pystyä perustelemaan päätöstään myös potilaalle.Vai mitä?

Ei tässä mitään, päivä kerrallaan. Haluan kiittää Fenniaa ja Fennian vakuutuslääkäri Mikael Hedenborgia elämäni pilaamisesta. Tapauksesta on jo aikaa. Pystyn kyllä kävelemään normaalisti, ilman sauvoja. Lenkkeilyn, pyöräilyn ja salilla käynnin olen voinut unohtaa. Fyysinen kuten henkinen terveyteni on romahtanut.

Halusin itselleni turvaa ottamalla vakuutuksen Fenniasta. Muista vielä kuinka virkailija iloisesti kertoi että tällainen vakuutus on urheilevalle ihmiselle äärimmäisen tarpeellinen. Jos jotain ikävää sattuu, me hoidamme asiakkaamme kuntoon ja ei tarvitse odottaa julkisen puolen jonoissa. Otin siis itselleni vakuutuksen Fenniasta jotta minulla olisi turva kun jotain vakavaa tapahtuu.

Kun jotain vakavaa tapahtui, tätä turvaa ei kuitenkaan Fennialta saanut.

Pidän Fennian itseäni kohtaan tekemää päätöstä paljon vakavampana rikoksena kuin törkeää pahoinpitelyä tai vamman tuottamista. Samaan aikaan minun elämäni on silvottu ja yhteiskunta maksaa verorahoista kaikki Fennian toiminnan seurauksena aiheutuneet kulut, voi vain todeta että minä menetin elämäni, yhteiskunta tulee menettämään satoja tuhansia euroja ja Fennia säästi sen muutaman tuhat euroa. Onneksi olkoon, kannattaa kahdesti miettiä haluaako asioida Fenniassa.

oikeusjakohtuus.blogspot.com

Osallistu ja raportoi vakuutusyhtiölääkäreiden tekemisiä


Lue myös:
VAKUUTUSLÄÄKÄRIT 
Asiantuntijalääkäreiden nimet ovat julkisia
"Vanhentunut" lista pahamaineisista vakuutuslääkäreistä
Lama kiristää vakuutusyhtiöiden otteita
Korvattavuus perustuu vakuutusehtoihin
Oikeusturvavakuutus ei korvaa
Asiantuntijalääkäreiden nimet ovat julkisia
Q&A - Voiko korvausta hakea samasta vahingosta useamman vakuutuksen perusteella
Vakuutuskorvausten käsittelyaika on 1kk


Fennia Viikko kesäkuussa 2013 - Monta hyvää syytä jättää vakuutus ottamatta Fenniasta!
 

sunnuntaina, toukokuuta 12, 2013

Fennia nosti yksipuolisesti Nuorisoturvavakuutuksen omavastuuta

Vakuutusyhtiö Fennia on keväällä 2013 nostanut yksipuolisesti 90-luvun lopussa hankittujen  Nuorisoturvavakuutusten omavastuita. Fennian ilmoituksen mukaan pitkäaikaisissa lasten sairaskuluvakuutuksissa joissa omavastuuta ei ole ollut, omavastuu on jatkossa 50 euroa. Muissa lasten- ja nuorten sairaskuluvakuutuksissa omavastuuta korotetaan 50 eurolla.

Vakuutus on yksityisoikeudellinen sopimus joka perustuu vakuutuksen myöntämishetkellä voimassa olleisiin vakuutusehtoihin. Vakuutussopimuslain (28.6.1994/543) perusteella vakuutuksenantajalla on oikeus muuttaa vakuutusehdoissa yksilöidyllä perusteella vakuutusmaksua ja muita sopimusehtoja. Vakuutuksenantajalla on lisäksi oikeus tehdä vakuutusehtoihin vähäisiä muutoksia, joilla ei ole vaikutusta vakuutussopimuksen keskeiseen sisältöön.

Fennia vetoaakin vakuutussopimuslain 20§ ja Fennian yleisten vakuutusehtojen kohdan 16.4 antamaan mahdollisuuteen tehdä vakuutusehtoihin tai -maksuihin muutoksia jos lainsäädännön muutokset, viranomaisten vaatimukset tai kustannusrakenteen muutos sitä edellyttävät.

Kun kuluttaja hankkii vakuutusta, omavastuu on tärkeimpiä yksittäisiä elementtejä jotka määrittelevät kuluttajan halukkuuden tehdä vakuutussopimus. Omavastuu ei ole vähäpätöinen detalji muiden vakuutussopimuksen ehtojen joukossa, vaan sen voidaan katsoa olevan osa vakuutussopimuksen perusrakennetta jonka pohjalle rakentuu erikseen määriteltävät vakuutusehdot.  Omavastuun muuttaminen vaikuttaa siten keskeisesti vakuutussopimuksen sisältöön eikä ole muutoksena vähäinen.

Koska Fennia vetoa nimenomaisesti kustannusrakenteen muuttumiseen, voidaan melkoisella varmuudella todeta että 300-500% korotus omavastuuseen ei ole missään suhteessa kustannusten nousuun varsinkin kun Fennia on korottanut vakuutusmaksuja vähintään 10% jokaisena vuonna kompensoimaan vakuutuskustannusten nousua Nuorisoturvavakuutuksessa.

Blogi kehottaakin jokaista Nuorisoturvavakuutuksen aikanaan ottanutta kantelemaan Fennian muutoksesta Vakuutuslautakuntaan. Mitä useampi tekee kantelun sitä enemmän muutos saa huomiota. Artikkelin lopussa on kopioitavana perusmalli valituksen tekemiseksi. Täyttäkää omat tietonne, muuttakaa haluamallanne tavalla ja lähettäkää postitse allekirjoitettuna mainittuun osoitteeseen - toimikaa nyt!

Liekö sitten huvittavinta, mutta ainakin silmiin pistävää on, että samassa ilmoituksessa Fennia mainostaa kuluttajalle mahdollisuutta pienentää vakuutusmaksuja nostamalla omavastuuosuuksia. Samalla kun Fennia nostaa Nuorisoturvavakuutuksen omavastuuta omatoimisesti, se myös korottaa vuosittaista vakuutusmaksua jälleen 10%.

oikeusjakohtuus.blogspot.com

---- MALLIKANTELU ---

Vakuutuslautakunta
Porkkalankatu 1
00180 Helsinki

KANTELU / RATKAISUSUOSITUSPYYNTÖ

Ratkaisusuosituksen pyytäjä

nimesi
osoitteesi
puhelin / sähköposti

Palveluntarjoaja / vakuutusyhtiö

Vakuutusyhtiö Fennia
00017 Fennia

Ratkaisupyyntö koskee

1) Ensisijaisesti onko vakuutusyhtiö Fennialla oikeus korottaa Nuorisoturvavakuutuksen omavastuuta yksipuolisesti
2) Toissijaisesti voidaanko korotuksen katsoa olevan kohtuullinen

Nuorisoturva-vakuutus
vakuutusnumero
vakuutettu

Haluan että asia käsitellään Vakuutuslautakunnassa.

Tausta

Vakuutusyhtiö Fennia ilmoitti 2013 Nuorisoturvavakuutuksen omavastuun nostamisesta. Fennian ilmoituksen mukaan niissä Nuorisoturvavakuutuksissa joissa omavastuu on 0 euroa, omavastuun raja nousee 50 euroon ja niissä vakuutuksissa joissa omavastuu on jokin muu, omavastuun rajaa nostetaan 50 eurolla.

Perustelut

Vakuutus on yksityisoikeudellinen sopimus joka perustuu vakuutuksen myöntämishetkellä voimassa olleisiin vakuutusehtoihin. Vakuutussopimuslain 28.6.1994/543 perusteella vakuutuksenantajalla on oikeus muuttaa vakuutusehdoissa yksilöidyllä perusteella vakuutusmaksua ja muita sopimusehtoja. Vakuutuksenantajalla on lisäksi oikeus tehdä vakuutusehtoihin vähäisiä muutoksia, joilla ei ole vaikutusta vakuutussopimuksen keskeiseen sisältöön.

Fennian on vedonnut vakuutussopimuslain 20§ ja sitä vastaavan yleisten sopimusehtojen kohtaan 16.4, jonka mukaan Fennialla on oikeus  vakuutusmaksukauden vaihtuessa muuttaa henkilövakuutuksen vakuutusehtoja, maksua sekä muita sopimusehtoja kuten esim. omavastuuta, kun perusteena on vakuutuksen korvausmenon muutos.

Vakuutuksen omavastuun muutos ei ole lain tarkoittama vähäinen muutos, koska muutoksella on vaikutus vakuutussopimuksen keskeisesti sovittuun sisältöön. Fennia on myös vuosittain korottanut vakuutusmaksua 10% kompensoidakseen vakuutuksesta aiheutuvia korvausmenojen muutoksia

Voidaan selkeästi katsoa, että jos Fennialla on oikeus korottaa omavastuuta edellä mainituin ja Fennian esittämin perustein, voidaan kuitenkin todeta että 300% - 500% korotus omavastuuseen ei vastaa todellista kustannusrakenteen muutosta Nuorisoturvavakuutuksen osalta.

Katson että ensisijaisesti Fennialla ei ole oikeutta tehdä oleellista vakuutussopimuksen sisältöön merkittävästi vaikuttavaa muutosta nostamalla omavastuuta. Toissijaisesti katson että 300%-500% korotus ei vastaa vakuutuskustannusten nousua ja on kohtuuton.

Pyydän Vakuutuslautakunnalta ratkaisusuositusta jossa todetaan Fennian menettely lain ja sopimusehtojen vastaiseksi sekä edellytetään Fennialta riittäviä toimenpiteitä menettelyn korjaamiseksi.


nimi + allekirjoitus


Lue myös:
Lama kiristää vakuutusyhtiöiden otteita
Korvattavuus perustuu vakuutusehtoihin
Harhaluulot liikennevakuutuksesta
Oikeusturvavakuutus ei korvaa
Asiantuntijalääkäreiden nimet ovat julkisia
Q&A - Voiko korvausta hakea samasta vahingosta useamman vakuutuksen perusteella
Vakuutuskorvausten käsittelyaika on 1kk
VAKUUTUSLÄÄKÄRIT: Etsitään ihmisyyden vastaisiin tekoihin syyllistyneitä lääkäreitä
VAKUUTUSLÄÄKÄRIT

Fennia Viikko kesäkuussa 2013 - Monta hyvää syytä jättää vakuutus ottamatta Fenniasta!

maanantaina, syyskuuta 28, 2009

Lama kiristää vakuutusyhtiöiden otteita

Meneekö vakuutusyhtiöillä huonosti? Kun katsoo vakuutusyhtiöiden muuttunutta korvauskäsittelykäytäntöä, voisi sanoa että kyllä. Vakuutusyhtiöt ovat kiristäneet vakuutussopimusehtojen tulkintaa ja ennen kaikkea lisänneet omavaltaisesti täysin vakuutussopimukseen ja lakiin liittymättömien tulkintojen käyttöä välttääkseen korvausten maksamisen.

Vakuutus on kahden osapuolen välinen sopimus jossa sopimusehdot kerrotaan vakuutusasiakirjan lisäksi vakuutusehdoissa. Sopimusoikeudellisten periaatteiden mukaan sopimuksen toinen osapuoli ei voi yksipuolisesti muuttaa tehdyn sopimuksen ehtoja. Lisäksi vakuutussopimuksia säätelee vakuutussopimuslaki (28.6.1994/543) joka kuitenkin antaa vakuutusyhtiölle mahdollisuuden tehdä pieniä muutoksia vakuutusehtoihin.

Vakuutusyhtiöt ovat kiristäneet vakuutussopimusehtojen tulkintaa

Vakuutusyhtiö Fennia on kunnostautunut kevään jälkeen sairaskuluvakuutuksiin liittyvien korvausten käsittelyssä. Yhtiön korvauskäsittelijöiden kiristynyt linja näkyy varsin omavaltaisina tulkintoina korvauspäätöksissä. Aikaisemmin samasta sairaskuluvakuutuksesta korvattuja hoitokuluja ei enää korvata ja korvauspäätöksessä saatetaan viitata täysin asiaankuulumattomaan vakuutusehtoon. Räikeimpiä tapauksia ovat olleet moninkertaisten omavastuiden perintä samasta sairaudesta. Joissakin tapauksissa yhden sairauden erilaiset oireet on tulkittu vakuutusyhtiössä useammaksi eri sairaudeksi. Säästövimmoissaan Fennian kekseliäisyys on suorastaan kunnioitettavan nerokasta. Erään potilaan kohdalla jätettiin korvaushakemus sairaskuluista johon sisältyi kahden lääkärissäkäynnin hoitokulut. Fennia tulkitsi potilaalla kaksi eri sairautta ja vähensi kaksi omavastuuosuutta. Mutta ei siinä kaikki. Toisen lääkärissäkäynnin, siis toisen sairauden osalta ei korvausmäärä riittänyt edes omavastuuosuuden vähentämiseen, joten Fennian korvauskäsittelijä nerokkaasti yhdisti näiden kahden tulkitsemansa eri sairauden hoitokuluja yhteen siten, että sai vähennettyä omavastuun kahdesti.

Asiakkaat halusivat vakuutusyhtiön korjaavan päätöksensä oma-aloitteisesti ilman että asiaa vietäisiin vakuutuslautakunnan käsittelyyn. Lopulta vakuutusyhtiö muutti kantaansa edellämainituissa tapauksissa ja maksoi korvaukset oikein jälkikäteen. Miten käy niiden asiakkaiden jotka eivät jaksa tapella vakuutusyhtiötä vastaan? Korvaukset jäävät saamatta.

Vakuutusyhtiöt ketjuttavat vakuutusehtojen muutoksia

Vakuutusehdot määrittelevät vakuutussopimuksen sisällön. Mitä korvataan, mikä kuuluu korvausten piiriin ja mikä ei. Vakuutusyhtiöiltä kuuluu joskus väitteitä, että heidän sisäisten ohjeiden mukaan "tällaisia" kuluja ei korvata. Vakuutusyhtiön sisäisillä ohjeilla ei kuitenkaan ole merkitystä. Ainoastaan sillä mitä sanotaan vakuutusehdoissa.

Ne lukijat joilla on lapsia. Ottakaapa esille lapsen sairaskuluvakuutuksen sopimusehdot jotka olivat voimassa silloin kuin vakuutus otettiin lapselle syntymän yhteydessä. Verratkaa näitä ehtoja niihin vakuutusehtoihin joita vakuutusyhtiö soveltaa tällä hetkellä. Ero voi olla valtaisa - kuin yöllä ja päivällä. Vakuutusehdot ovat muuttuneet vakuutuksen ottamishetkestä radikaalisti. Tämä on laitonta, mutta se on onnistuttu toteuttamaan laillisesti. Kuulostaako oudolta?

Pääperiaate on että vakuutusyhtiö ei voi muuttaa vakuutusehtoja yksipuolisesti. Vakuutussopimuslain 19§ - 20§ (28.6.1994/543) mukaan vakuutusyhtiö voi kuitenkin tehdä vuosittain pieniä muutoksia, jotka eivät oleellisesti vaikuta sopimuksen keskeiseen sisältöön. Tällä perusteella vakuutusyhtiöt tekevät vuosittain "pieniä" täysin lainmukaisia muutoksia vakuutusehtoihin. Ajan mittaan nämä vuosittaiset "pienet muutokset" muodostuvat todella merkittäviksi alkuperäisiin vakuutusehtoihin nähden. Jos katsoo 16 vuotiaan pojan sairaskuluvakuutuksen ottamishetkellä voimassa olleita vakuutusehtoja vuonna 1993 ja vakuutusyhtiön nyt vuonna 2009 soveltamia ehtoja, ei voida puhua enää lain tarkoittamista vähäisistä muutoksista. Kyse ei käytännössä ole edes samoista ehdoista. Vakuutuksen ehdot ovat muuttuneet oleellisesti ja merkittävästi alkuperäisestä. Tätä ilmiötä kutsutaan vakuutusehtomuutosten ketjuttamiseksi ja se on erinomainen työkalu vakuutusyhtiöille karsia vastuitaan pienemmiksi vanhojen vakuutusten osalta.

Blogin tietojen mukaan vakuutusehtojen muutosten ketjuttamiseen liittyvistä riidoista ei ole ennakkotapausta oikeudesta. Myöskään vakuutuslautakunnalta ei ole pyydetty suositusratkaisua vakuutusehtojen ketjuttamiseen liittyvissä riidoissa. Vakuutusyhtiöillä on pyrkimyksenä sopia tämän kaltaiset riidat ennen ennakkopäätöksen muodostumista.

Sairaskertomukset

Lääkäri kirjoittaa tietojärjestelmään selvityksen potilaan käynnin syystä, oireista, diagnoosin ja annetut hoitotoimenpiteet sekä määrätyt lääkkeet. Kun potilaalle tule riitaa vakuutusyhtiön kanssa, saattaa vakuutusyhtiö pyytää potilasta toimittamaan jälkikäteen myös sairaskertomuksen vakuutusyhtiölle.

Ennen vanhaan vakuutusyhtiö pyysi tällaisessa tilanteessa potilasta hankkimaan lääkärintodistuksen. Lääkärintodistuksen kirjoittamisesta lääkäri pyysi kuitenkin palkkion ja koska vakuutusyhtiö joutui todistuksen hinnan korvaamaan, vakuutusyhtiöt alkoivat tiedustella lääkärintodistuksia itse suoraan lääkäriasemilta. Tämä taas työllisti lääkäreitä jolloin lääkäriasemat perivät maksun todistuksesta myös vakuutusyhtiöltä. Seuraavaksi vakuutusyhtiöt keksivät että pyydetään potilasta toimittamaan ote sairaskertomuksesta. Henkilötietolain mukaan potilaalla on oikeus ainakin kerran vuodessa saada nämä tiedot veloituksetta. Vakuutusyhtiöt säästivät selvää rahaa. Jos vakuutusyhtiö olisi itse pyytänyt sairaskertomusta se joutuisi siitä maksamaan.

Kannattaa kuitenkin muistaa että sairaskertomuksen hakeminen lääkäriasemalta aiheuttaa kustannuksia potilaalle matkakulujen ym. muodossa eikä potilaan tarvitse sitä itse toimittaa vakuutusyhtiölle. Potilas on korvaushakemuksen allekirjoittaessaan sitoutunut ja antanut luvan, valtakirjan, vakuutusyhtiölle pyytää sairauteen ja terveydentilaan liittyvät tiedot lääkäriasemalta. Joten vakuutusyhtiön pyytäessä toimittamaan sairaskertomuksen, voi potilas pyytää vakuutusyhtiötä hakemaan sairaskertomuksen itse lääkäriasemalta. Näin moni on menetellytkin ja silloin vakuutusyhtiöllä ei ole muuta mahdollisuutta kuin ottaa lusikka kiltisti ahneeseen käteen.

Vakuutus- ja rahoitusneuvonta

Lue myös:
Korvausten käsittelyaika on 1 kk
Korvaus perustuu vakuutusehtoihin
Röntgen- ja magneettikuvat
Lääkäri ei voi kieltäytyä kirjoittamasta lääkärintodistusta
Asiantuntijalääkäreiden nimet ovat julkisia

perjantaina, joulukuuta 07, 2007

Ketjukolarin päätös

On viimein aika palata yli vuoden takaiseen ketjukolariin. Tapaus on saanut sinettinsä liikennevahinkolautakunnan lausunnosta. Vakuutusyhtiö Fennia on lupautunut noudattamaan lautakunnan päätöstä ja korvannut yli 12 kuukauden viivyttelyn jälkeen ne vahingot jotka vakuutusyhtiön olisi pitänyt korvata jo vuosi sitten.

Neljän auton ketjukolari sattui lokakuussa 2006. Kaksi ensimmäistä ajoneuvoa, Kia ja Avensis olivat pysähtyneet risteykseen. Avensiksen perään ajaa Volvo joka on vakuutettu Veritaksessa ja viimeisenä Volvon perään ajaa Passat, joka on vakuutettu Fenniassa. Avensis jää edessä olleen Kian ja perään ajaneiden Volvon ja Passatin väliin. Avensiksen korjauskulut ovat yli 7 000 euroa. Vakuutusyhtiö Veritas kieltäytyy korvaamasta toisena jonossa olleen Avensiksen kuluja Volvon liikennevakuutuksesta, koska Volvon kuljettaja kertoo kerinneensä pysähtyä ja joutuneensa viimeisenä tulleen Passatin tönäisemäksi. Volvon kuljettajalla on kaksi lähiomaista todistamassa. Volvon kuljettaja ei jää paikanpäälle selvittämään tilannetta, vaan poistuu paikalta ennen poliisin saapumista. Passatin vakuutusyhtiö Fennia ei myöskään suostu korvaamaan toisena jonossa olleen Avensiksen kuluja Passatin liikennevakuutuksesta, koska Fennia katsoo Volvon ensin ajaneen Avensiksen perään. Fennia ei siis usko Volvon kuljettajan todistajia ja pitää raskauttavana sitä, että Volvon kuljettaja on poistunut paikalta ennen poliisin saapumista. Avensiksen kuljettaja ja kyydissä ollut lapsi joutuvat käymään seuraavana päivänä lääkärissä. Kummankin peräänajaneen ajoneuvon vakuutusyhtiö kieltäytyy korvaamasta.
Kahden vakuutusyhtiön "pompottelun" tuloksena Avensiksen kuljettaja joutuu ottamaan omalle vastuulleen kustannukset, jotka olisi pitänyt korvata vastapuolen liikennevakuutuksesta. Avensis korjataan ajonevon omasta kaskosta. Omavastuun lisäksi kustannuksia aiheuttavat kaskon 20%:lla alentuneet bonukset. Kuljettajalle ei myöskään makseta seisontapäiväkorvausta. Lääkärissä käynnin kulut korvataan yllättäen Avensiksen omasta liikennevakuutuksesta, joten kaskon lisäksi myös liikennevakuutuksen bonukset tippuvat 20%. Vuoden aikana Avensiksen kuljettajalle aiheutui noin 600 euron ylimääräinen kustannus onnettomuudesta, johon hän ei ollut millään tavoin syyllinen.
Avensiksen kuljettaja haki tammikuussa 2007 liikennevahinkolautakunnan lausuntoa Veritaksen ja Fennian päätöksistä. Liikennevahinkolautakunta antoi päätöksen marraskuussa 2007. Liikennevahinkolautakunta toteaa lausunnossaan, että lautakunnalla ei ole syytä epäillä Volvon kuljettajan todistajien lausuntoa. Lautakunta toteaa Passatin kuljettajan aiheuttaneen onnettomuuden ja kehoittaa vakuutusyhtiö Fenniaa muuttamaan päätöstään asiassa.
Vakuutusyhtiö Fennia suostuu noudattamaan päätöstä ja palauttaa Avensiksen kasko- ja liikennevakuutuksen bonukset ennalleen, maksaa liikaa maksetut vakuutusmaksut takaisin, seisontapäiväkorvaukset sekä palauttaa kaskon omavastuun viivästyskorkoineen.
Mikään laki tai säädös ei vaadi vakuutusyhtiötä toimimaan itsekeskeisesti omien asiakkaittensa etujen vastaisesti. Monesti tilanne olisi selvitettävissä hyvin pienellä lisätyöllä ja nevottelulla. Vakuutusyhtiöiden sisäiset ohjeet korvausten maksamisesta ohjeistavat kuitenkin toimimaan vakuutusyhtiön kannalta helpointa reittiä, joka monesti on kuluttajan kannalta kaikista vaikein. Vakuutusyhtiöillä saattavat jopa sisäiset ohjeet korvausten maksamisen perusteista olla laittomia ja asiakkaiden kanssa tehtyjen vakuutussopimusten vastaisia. Loppujen lopuksi ongelmahan jää asiakkaalle. Suurin osa kuluttajista luovuttaa ja kärsii vahinkonsa itse, mielummin kuin aloittavat vuosia kestävän väännön vakuutusyhtiöiden kanssa. Valitettavasti tämähän se perimäinen tarkoitus vakuutusyhtiöillä juuri on.
Liikennevahinkolautakunta on erinomainen suosituksia antava toimielin. Lautakunnan toiminnan tarkoituksena on vähentää käräjäoikeuden käsittelyyn saapuvien liikennevahinkojen määrää. Pääsääntöisesti vakuutusyhtiöt noudattavat lautakunnan suosituksia. Lautakunnnan toiminnalle voi esittää kritiikkiä käsittelyn kestoajoista. Lautakunnan kotisivut lupaavat kuuden kuukauden käsittelyaikaa. Kuusi kuukautta on kohtuuton, puhumattakaan tämän tapauksen yli 10 kuukauden käsittelyajasta.
Jos lautakunnan työ on näin ruhkautunutta, osoittaako se omalta osaltaan vakuutusyhtiöiden täydellistä välinpitämättömyyttä asiakkaitaan kohtaan, jos kerta suurin osa vakuutusyhtiöiden päätöksistä on kuitenkin vietävä lautakunnan käsittelyyn.

lauantaina, heinäkuuta 21, 2007

Tapaus ketjukolari ...

Blogi on saanut useita kyselyitä, miten marraskuussa 2006 tapahtuneen ketjukolarin käsittely on edennyt. Muistin virkistämiseksi blogin aikaisemmat artikkelit aiheesta.

Lue: Liikennevakuutus ja oikeusturva
Lue: Ei korvauksia - voi Veritas ja Fennia ...

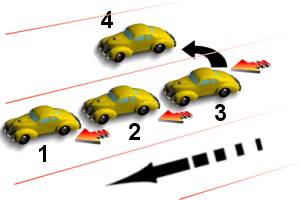
Kyseessähän oli ketjukolari, jossa kaksi ensimmäistä ajoneuvoa ovat pysähtyneet, Kia (1) ja Avensis (2). Avensiksen perään ajaa Volvo (3), joka on vakuutettu Veritaksessa ja viimeisenä Volvon perään ajaa Passat (4), joka on vakuutettu Fenniassa. Avensis jää edessä olleen Kian ja perään ajaneiden Volvon ja Passatin väliin. Avensiksen korjauskulut ovat yli 7 000 eur. Veritaksen päätös asiassa oli, että kolmas ajoneuvo, Volvon kuljettaja ei ole aiheuttanut vahinkoa, koska hän on kerinnyt pysäyttää ajoneuvonsa ja vasta viimeisenä kasaan ajanut Passat on tönäissyt Volvon Avensiksen perään. Veritas ei korvaa Avensiksen vahinkoja.Fennian päätös puolestaan oli, että viimeinen ajoneuvo Passat ei ole aiheuttanut Avensikselle vahinkoa, koska Passatin edellä ajanut Volvo on törmännyt Avensiksen perään ennen kuin Passat ajoi Volvon perään. Fennia ei korvaa Avensikselle aiheutunutta vahinkoa.

Veritas perusti päätöstään sille, että Volvossa oli kuljettajan lähiomaisia, jotka todistivat kuljettajan kerinneen pysähtyä. Fennia puolestaan päätöstään sillä, että lähiomaisten todistusarvo on mitätön sekä sillä, että Volvon kuljettaja ei jäänyt odottamaan poliisin saapumista vaan poistui paikalta ja siten vaikeutti asian tutkimista. Oli miten oli, Avensiksen kuljettaja täysin syyttömänä jäi kahden vakuutusyhtiön pomputtelun väliin.

Avensiksen kuljettajalla on tällähetkellä, sekä oman liikennevakuutuksen että kaskovakuutuksen bonukset laskeneet. Liikennevakuutuksen siksi, että hoitokulut on korvattu syyttömän omasta liikennevakuutuksesta ja syyttömän ajoneuvon korjauskulut syyttömän kuljettajan omasta kaskovakuutuksesta.

Asiasta on pyydetty liikennevahinkolautakunnan päätöstä tammikuussa 2007. Asian etenemistä tiedusteltiin heinäkuussa 2007, jolloin vastaus oli, että osapuolten vastaukset on käsittelijällä, joka esittelee asian lautakunnalle alkusyksystä.

Joutunemme odottamaan vastausta vielä muutaman kuukauden.

keskiviikkona, tammikuuta 17, 2007

Kolari liikennevahinkolautakuntaan / AKE ja tietojen luovutus

Väliaikatietoja ketjukolarista ja AKE:n tietojenluovutuksen jatkokysymyksestä.

Vakuutusyhtiöt Fennia ja Veritas

Ketjukolari, jossa kaksi ensimmäistä ajoneuvoa ovat pysähtyneet (Kia ja Avensis). Avensiksen perään ajaa Volvo, joka on vakuutettu Veritaksessa ja viimeisenä Volvon perään ajaa Passat, joka on vakuutettu Fenniassa. Kaikki neljä autoa samassa kasassa. Avensis jää edessä olleen Kian ja perään ajaneiden Volvon ja Passatin väliin. Avensiksen korjauskulut ovat yli 7 000 eur. Veritas kieltäytyy korvaamasta koska heidän mielestään viimeinen, Fenniassa vakuutettu ajoneuvo, on syyllinen. Fennia kieltäytyy korvaamasta, koska heidän mielestään Avensiksen perään ajanut ja Veritaksessa vakuutettu Volvo on syyllinen.

Käytännössä siis kaksi ensimmäistä autoa, jotka seisoivat paikallaan jonossa ja joiden perään ajettiin, eivät saa vakuutusyhtiöiden päätöksellä mitään korvauksia!
Lisäys 31.1.2007: Tammikuun 2007 lopussa Fennia muuttaa päätöstään. Fennia ei korvaa enää kolmannen auton (Volvon) korjauskuluja kokonaisuudessaan viimeisen auton (Passatin) liikenevakuutuksesta, ainoastaan Volvon peräosan. Yhtenä perusteena ilmoitetaan Volvon kuljettajan poistumisen paikalta ennen poliisin saapumista ja siten hankaloittaneen asian selvittämistä.

Asia on nyt edennyt liikennevahinkolautakunnan käsittelyyn. Lausuntopyyntö on jätetty. Käsittelyaika voi olla jopa 6 kuukautta, joten ihan heti vastausta ei ole odotettavissa.

Lue myös aikaisemmat artikkelit aiheesta:
Kuvaus onnettomuudesta
Voi Veritas ja Fennia

Miksi AKE luovuttaa tietoni?

Blogi julkaisi aikaisemmin artikkelin siitä miksi ajoneuvohallintakeskus antaa yksityiselle pysäköintiyhtiölle tiedot ajoneuvon haltijasta tai omistajasta vaikka osoitteenluovutuskielto on asetettu päälle?

Lue vastaus täältä: Miksi AKE luovuttaa yhteystiedot kiellosta huolimatta?

Blogin lukija esitti mielenkiintoisen ajatuksen, jota kysyttiin sähköpostitse samalta henkilöltä AKE:sta, joka vastasi asiallisesti ensimmäiseen tiedusteluun.

"Sopimusoikeuslainsäädäntö on yksiselitteinen. Yksityisoikeudellinen sopimus syntyy kuljettajan, ei omistajan tai haltijan kanssa, jos on syntyäkseen. Ajoneuvorekisteri ei siis sisällä tietoa kuljettajista (miten se voisikaan sen sisältää?), joten sieltä luovutetaan VÄISTÄMÄTTÄ myös sivullisten yhteystietoja yritykselle, joka alkaa sitten ahdistelemaan näitä sivullisia maksuvaatimuksiensa kanssa. Mitenköhän AKE tämän perustelisi? " (Kommentti palsta)

Valitettavasti tämän jälkeen AKE hiljeni täysin. Ehkä kysymys oli liian vaivalloinen ja se tulisikin esittää AKE:n sijasta tietosuojavaltuutetulle? Kun AKE:lle lähetettiin lisäkysymys vielä toisenkin kerran ja pyydettiin vastausta. Hiljaisuus jatkui.

Vastaus blogin lukijan kysymykseen "Mitenköhän AKE tämän perustelisi?" on: AKE ei perustele päätöksiään ei vastaile turhiin kysymyksiin, vaikka toisin tietysti voisi julkiselta virastolta odottaa, ihan asiakaspalvelunkin puitteissa.
Lisäys ja korjaus
En tiedä oliko yhteyttä asiaan, mutta tämän artikkelin julkaisun jälkeen saimme viimein AKE:n vastauksen. Tyydyttääkö?
"Kiitokset palautteesta. Viittaan vielä 3.1.2007 antamaani vastaukseen.Haluan tähdentää seuraavaa: Tietojen luovutukset rekisteristä perustuvat ALR-lakiin, jonka mukaan voidaan tietoja luovuttaa erilaisiin tarkoituksiin, esimerkiksi osoitepalveluun tahoille, joiden toiminta liittyy ajoneuvoihin tai ajoneuvoliikenteeseen. Järjestelmään tallennettu osoitteenluovutuskielto liittyy kyselypalveluun ja markkinointikielto suoramarkkinointiin ja mielipide- ja markkinatutkimuksiin. " (AKE:n sähköpostivastaus)

torstaina, joulukuuta 21, 2006

Ei korvauksia! Voi Veritas ja Fennia ...

Näinhän siinä kävi - vakuutusyhtiöt eivät korvaa vaikka laki liikennevakuutuksesta edellyttää syyttömän osapuolen vahinkojen korvaamista.

Lue onnettomuuden tarkempi kuvaus artikkelista "Liikennevakuutus ja oikeusturva? Voi Fennia ja Veritas ..."

Lyhyt kuvaus onnettomuudesta

Ketjukolari jossa kaksi ensimmäistä ajoneuvoa ovat pysähtyneet (Kia ja Avensis). Avensiksen perään ajaa Volvo joka on vakuutettu Veritaksessa ja viimeisenä Volvon perään ajaa Passat, joka on vakuutettu Fenniassa. Kaikki neljä autoa samassa kasassa. Avensis jää edessä olleen Kian ja perään ajaneiden Volvon ja Passatin väliin. Avensiksen korjauskulut ovat yli 7 000 eur.

Veritaksen päätös

Kolmas ajoneuvo, Volvon kuljettaja ei ole aiheuttanut vahinkoa koska hän on kerinnyt pysäyttää ajoneuvonsa ja vasta viimeisenä kasaan ajanut Passat on tönäissyt Volvon Avensiksen perään. Veritas ei korvaa Avensiksen vahinkoja.

Fennian päätös

Viimeinen ajoneuvo Passat ei ole aiheuttanut Avensikselle vahinkoa, koska Passatin edellä ajanut Volvo on törmännyt Avensiksen perään ennen kuin Passat ajoi Volvon perään. Fennia ei korvaa Avensikselle aiheutunutta vahinkoa. Volvon vahingot korvataan.

Lisäys 31.1.2007: Tammikuun 2007 lopussa Fennia muuttaa päätöstään. Fennia ei korvaa enää kolmannen auton (Volvon) korjauskuluja kokonaisuudessaan viimeisen auton (Passatin) liikenevakuutuksesta, ainoastaan Volvon peräosan. Yhtenä perusteena ilmoitetaan Volvon kuljettajan poistumisen paikalta ennen poliisin saapumista ja siten hankaloittaneen asian selvittämistä.

Tulkinta

Ei pitäisi olla mahdollista, että syytön osapuoli jää vaille laissa määrättyä korvausta. Valitettavasti Suomen kaltaisessa oikeusvaltiossa, jossa yrityksillä ja erityisesti vakuutusyhtiöillä on lainsäätäjää korkeammat oikeudet tehdä päätöksiä - näinkin voi käydä. Vakuutusyhtiöt ehkä tekevät päätöksensä itsenäisesti, mutta tämänkaltaiset päätökset vain osoittavat vakuutusyhtiöiden haluttomuutta maksaa mitään korvauksia. Voisi jopa hypoteettisesti olettaa, että vakuutusyhtiöillä voi olla tarvetta sopia asioita keskenään ja välttää maksamasta korvausta. Moni yksityinen henkilö luovuttaa ja antaa asian mielummin olla.

Liikennevakuutuslaki 26.6.1959/270 ja asetus liikennevakuutuksesta 17.7.1959/324 määräävät, että vastapuolen liikennevakuutuksesta on korvattava syyttömälle osapuolelle aiheutuneet vahingot. Vahinkojen korvattavuus liikennevakuutuksesta edellyttää teon tuottamuksellisuutta silloin kun vastapuolena on toinen ajoneuvo. Teon tuottamuksellisuus tarkoittaa yleensä kuljettajan toimimista liikennesääntöjen vastaisesti. Tässä tapauksessa joko Volvon tai Passatin kuljettaja, tai molemmat, ovat tuottamuksellisesti aiheuttaneet vahinkoa. Perusteena on tieliikennelain määräys, jonka mukaan edelläajavaan ajoneuvoon on pidettävä riittävä etäisyys oman ajoneuvon turvalliseksi pysäyttämiseksi (Tieliikennelaki 3.4.1981/267).

Tuottamuksellisuudesta ei ole epäselvää. Prosessi jatkuu siten, että Avensiksen kuljettaja vie asian liikennevahinkolautakunnan käsiteltäväksi. Mikäli lautakunnan päätös asiassa on edelleen samalla "laittomalla" linjalla, asia viedään eteenpäin haastamalla päätöksen tehneet vakuutusyhtiöt oikeuteen. Sikäli hauska piirre asiassa on, että mahdolliseen oikeudenkäyntiin käytetään oikeusturvavakuutusta, joka on myönnetty Fenniasta. Ainahan on mukava taistella vakuutusyhtiöitä vastaan heidän omilla rahoillaan.

Lisähuomautuksena todettakoon, että Veritaksen epämääräinen linja jatkui myös vakuutuspäätöksen antamisessa. Vakuutuspäätöksessä Avensiksen väitettiin olleen Audi! Mielenkiintoista? Ettei vain olisi tietoinen virhe jatkoa ajatellen?

Tälle tapaukselle on saatu päätös marraskuussa 2007.

torstaina, joulukuuta 14, 2006

Liikennevakuutus ja oikeusturva? Voi Fennia ja Veritas ...

Pakollisesta liikennevakuutuksesta säädetyn lain perusteella liikenteessä vahinkoa kärsineelle osapuolelle korvataan vastapuolen liikennevakuutuksesta aiheutuneet kulut, esim. oman ajoneuvon korjaus. Liikennevakuutus on pakollinen ja vakuutuksia myöntävät suurimmat vakuutusyhtiöt. Suomessa on kuitenkin mahdollista jäädä syyttömänä osapuolena täysin ilman korvausta! Liikennevakuutuslailla ja -asetuksella ei ole merkitystä kun vakuutusyhtiöt pääsevät riitelemään tai sopimaan asiasta keskenään. Katsotaan läheltä seuraamani tilanteen tausta ...

2006 syksy. Liikennevaloissa on jonoa. Kia citymaasturi (ajoneuvo 1) pysähtyy jonon päähän. Toyota Avensis (ajoneuvo 2) pysähtyy citymaasturin taakse. Samassa Avensiksen kuljettaja kuulee voimakkaan jarrutuksen äänen, vilkaisee taustapeiliin ja näkee takanaikkunasta liikkeessä olevan ajoneuvon tumman hahmon. Samassa rysähtää! Avensis singahtaa törmäyksen voimasta Kian takaosaan. Avensikseen törmänneen Volvon (ajoneuvo 3) perään ajaa vielä Passat (ajoneuvo 4), joka osittain kerkiää väistää, mutta menettää keulastaan neljänneksen vieden mennessään ison osan Volvon perästä. Kuljettajat nousevat selvittämään tapahtunutta. Volvon kuljettajalla on kiire ulkomaille, joten hän ei jää paikalle, vaan lähtee liikenteeseen pahoin romuttuneella autollaan. Muut osapuolet jäävät odottamaan poliisia. Ennen poliisia kerkiä paikalle palokunta. Auton romua on kahden kaistan verran kolmesta. Avensis ja Passat ovat ajokelvottomassa kunnossa, niille tilataan hinaus vakuutusyhtiöiden varikolle Tuusulaan. Poliisi sapuu paikalle n. 1 tunnin päästä. Paikalle jääneet kuljettajat puhallutetaan. Käsitys tapahtumien kulusta kerrotaan poliisille, joka ottaa vielä digitaalikameralla kuvia paikanpäältä. Kia citymaasturin kuljettaja kertoi nähneensä Avensiksen pysähtyneen taakseen ennen kuin Volvo ajoi päälle. Paikanpäällä käydyn keskustelun pohjalta ja poliisin paikalla ollessa, todettiin tapahtuman kulun olevan varsin selkeä. Kia ja Avensis pysähtyivät. Volvo ajoi Avensiksen perään tönäisten Avensiksen Kian takaosaan ja viimeisenä Volvon päälle ajoi Passat. Ajoneuvojen 2 ja 4 vakuutusyhtiö on Fennia. Ajoneuvon 3 vakuutukset on Veritaksessa.

Avensiksen korjaamiseen käytettiin omaa vapaaehtoista kasko-vakuutusta. Tällä tavoin auto saatiin korjaamolle heti vahinkotarkastuksen jälkeen. Muussa tapauksessa olisi pitänyt odottaa syyllisen osapuolen vakuutusyhtiön päätöstä syyllisen liikennevakuutuksen käyttämisestä. Aikanaan kun syyllisyys selviäisi, omavastuu maksetaan takaisin, bonukset palautetaan ennalleen ja Avensiksen vakuutusyhtiö Fennia tekee regression kasko-vakuutuksesta vahingon aiheuttaneen peräänajajan liikennevakuutukseen. Eli ajoneuvon korjauskulut siirretään vapaaehtoisesta kaskosta syyllisen liikennevakuutukseen.

Avensiksen kuljettaja tarvitsi sijaisautoa, joka hänelle tulisi myöntää vastapuolen liikennevakuutuksesta. Sijaisauton tarpeesta tulee antaa selvitys. Tässä tapatauksessa selvitys oli liikennevahinkolautakunnan kriteerit täyttävä. Ensimmäinen merkki isoista ongelmista ilmaantui kun Avensiksen kuljettaja ei sijaisautoa koskaan saanut. Sijaisautohakemus lähetettiin peräänajaneen Volvon vakuutusyhtiö Veritakseen. Veritas sai allekirjoittamattoman kännykkäviestinä lähetetyn "vahinkoilmoituksen" Volvon kuljettajalta ulkomailta. Volvon kuljettaja kertoi pysähtyneensä Avensiksen taakse ja vasta viimeisenä tullut Passat oli tönäissyt hänet Avensiksen perään. Tällä perusteella Veritas kieltäytyi antamasta sijaisautoa. Sijaisautohakemus lähti Fenniaan. Fenniakaan ei antanut laskutuslupaa sijaisautolle, koska heidän mielestään tilanne oli epäselvä. Fennia kuitenkin lupasi auton myöhemmin, jos viimeinen, Fenniassa vakuutettu ajoneuvo olisi syyllinen Avensiksen vahinkoihin. Fennia halusi lisäselvityksiä ja kaikkien osapuolten lausunnot tehdäkseen päätöksen.

Poliisin lausuntoa ei ensin löytynyt. Poliisi pystyi toimittamaan lausunnon vasta 4 viikkoa onnettomuuden jälkeen. Volvon kuljettaja toimitti virallisen lausuntonsa useista Fennian pyynnöistä huolimatta vasta 3 viikkoa onnettomuuden jälkeen. Volvossa oli matkustajia, lähiomaisia, joiden todistajan lausuntoa odotettiin kuukauden ajan.

Avensiksen korjauskulut olivat yli 7 000 eur. Avensis oli korjattu 2,5 viikkoa tapahtuman jälkeen, kauan ennen viimeisten lausuntojen saapumista vakuutusyhtiöön. Sijaisautotarve oli mennyt ohi jo viikkoja sitten. Avensiksen kuljettaja tarvitsi enää päätöksen kumpi perään tulleista ajoneuvoista, Volvo Veritaksesta vai Passat Fenniasta on syyllinen Avensikselle aiheutettuun vahinkoon. Saatavana oli 168 eur omavastuu, bonusten palautus ja vakuutusyhtiön regressio yli 7 000 eur:sta syyllisen osapuolen liikennevakutuukselle.

6 viikkoa onnettomuuden jälkeen Fennia antaa oman päätöksensä, Avensiksen vahinkoja ei korvata. Ajoneuvot 1 (Kia) ja 2 (Avensis) olivat pysähtyneet. Ajoneuvo 3 (Volvo) ajoi Avensiksen perään. Ajoneuvo 4 (Passat) ajoi Volvon perään. Volvon vahingot korvataan viimeisen ajoneuvon liikennevakuutuksesta. Avensiksen vahingot on aiheuttanut kolmas ajoneuvo, Volvo, joka on vakuutettu Veritaksessa. Fennia ei korvaa Avensikselle aiheutuneita vahinkoja.

Veritaksen virallinen päätös on vielä tätä kirjoitettaessa saamatta, mutta sähköpostilla käydyn keskustelun perusteella, Veritaksen kanta on, että ajoneuvo 3 (Volvo) kerkisi pysähtyä ja ajoneuvo 4 (Passat) tönäisi Volvon Avensiksen perään. Veritas ei korvaa Avensiksen vahinkoja koska syyllinen vahinkoon on viimeinen ajoneuvo, Fenniassa vakuutettu Passat.

Kyseessä on selkeä peräänajo! Vakuutusyhtiöt syyttävät toisiaan tai sopivat keskenään. Äkkiä saatetaan olla tilanteessa, jossa kukaan ei korvaa Avensiksen vahinkoja. Fennian mielestä Veritaksen tulee korvata, Veritaksen mielestä Fennian tulee korvata. Kumpikin vakuutusyhtiö antaa kielteisen päätöksen.

Liikennevakuutuksen korvausperusteina käytetään ankaraa vastuuta tai tuottamuksellisuutta. Ankara vastuu tarkoittaa sitä, että korvauksen maksamiseksi riittää että ajoneuvoa on käytetty liikenteessä ja sillä on aiheutettu vahinkoa rippuumatta siitä onko kuljettaja syyllistynyt mihinkään. Tuottamuksellisuus tarkoittaa, että vahingon aiheuttanut ajoneuvo on toiminut liikennesääntöjen vastaisesti ja tällä toiminnalla aiheuttanut vahinkoa. Mikäli tuottamuksellisuutta ei ole, liikennevakuutus ei korvaa vahinkoja. Ketjukolarissa on kysymys tuottamuksellisuudesta joko ajoneuvon 3 tai 4 osalta. Jompi kumpi tai kummatkin ovat jättäneet huomioimatta tieliikennelain määräyksen riittävästä etäisyydestä oman ajoneuvon pysäyttämiseksi (Tieliikennelaki 3.4.1981/267, 10§). Vai eikö tätä vakuutusyhtiöiden mielestä enää tarvitse huomioida?

Entä jos Avensiksessa ei olisi ollut kaskoa? Tällöin Avensis jäisi korjaamatta, ellei syyttömällä kuljettajalla itsellään olisi sijoittaa 7 000 eur omasta taskusta peräänajetun ajoneuvonsa korjaamiseksi.

Entä jatko? Veritaksen virallista päätöstä odotetaan, jospa he vaikka olisivat muuttaneet mielensä Fennian päätöksen jälkeen. Virallisesti vakuutusyhtiöiden päätöksestä voi valittaa Liikennevahinkolautakuntaan. Vakuutusyhtiöiden ei kuitenkaan tarvitse noudattaa päätöstä ja voi olla myös mahdollista, että lautakunta ei päätöstä edes anna, mikäli kirjallisen materiaalin perusteella syyllisyyttä ei pystytä selkeästi osoittamaan. Lautakunta ei järjestä kuulusteluja.

Vaihe kaksi on haastaa vakuutusyhtiöt oikeuteen, jotta saadaan selville kumpi ajoneuvoista on syyllinen ja kumman vakuutusyhtiö kulut maksaa.

Blogissa tilanteesta lisää kun asia etenee johonkin suuntaan.

Miten eri osapuolet toimivat

Poliisi

Ystävällisiä henkilöitä. Puhalluttivat, tarkistivat ajokortit ja kuuntelivat tilanneselvityksen asiallisesti. Ihmettelivät paikalta poistuneen ajoneuvon kuntoa, mutta totesivat että "ei kai sitä nyt väkisinkään olisi voinut paikalla pitää". Alkoholin osuudesta paikalta poistuneen kuljettajan käytökseen poliisit totesivat; "ei sitä nyt enää voi puhalluttaa". Ottivat paikalla valokuvia ja kertoivat tekevänsä raportin.

Veritas

Mielestäni näin epäammattimaista, piittaamatonta ja hyvän vakuutustavan vastaista toimintaa harvoin näkee. Veritas teki kielteisen päätöksen sijaisauton korvaamisesta oman kuljettajansa allekirjoittamattoman, kännykällä lähetetyn ja vaillinaisen lausunnon perusteella, kuuntelematta muita osapuolia. Sikäli positiivisena voidaan todeta, että jos olet Veritaksen asiakas ajoneuvovakuutusten suhteen, olet hyvässä yhtiössä! Seuraavan kerran kun olet kolarissa sinun kannattaa ehdottomasti kiistää syyllisyys päivänselvissäkin tilanteissa. Lähetät vain tekstiviestin Veritakselle niin homma on sitä myöten selvä.

Fennia

Ensimmäiset yhteydenotot asiakaspalveluun olivat positiivisia. Henkilöt jotka käsittelivät kaskosta tapahtuvaa ajoneuvon korjausta sekä itse liikennevahinkoa olivat ystävällisiä ja heidän toiminnassaan huokui ammattimainen ote. Fennia ilmoitti myöntävänsä sijaisauton, mutta ei voinut antaa laskutuslupaa koska syyllisyys oli epäselvä.

SVT - Suomen vahinkotarkastus

4-5 arkipäivää onnettomuuden jälkeen (viikonloppu mukana) SVT:n tarkastaja oli käynyt tutkimassa auton ja antanut korjausarvion. Tarkastaja halusi kuitenkin vielä Toyotan korjaamolta tarkemman kustannusarvion. Sovittiin että Avensis kuljetetaan Toyotan huoltoon arvioitavaksi. Kuljetukseen ja arviointiin menee 1-2 päivää. Palvelu oli erinomaista.

Toyotan huolto / korikorjaamo

Korjausarvio tuli alle yhden päivän siitä kun auto oli siirretty Toyotan pihaan - n. 7200 eur. Korjaus alkoi heti, vaikka alkuperäinen arvio oli vasta kolmen viikon päästä. Avensis oli korjattu viikkoa myöhemmin ja kokonaisuudessaan palvelu oli erinomaista! Ajoneuvolle tehdyt toimenpiteet käytiin tarkasti läpi. Auto oli pesty, siivottu ja imuroitu. Erikseen toimitetut nastarenkaat oli vaihdettu alle ja kesärenkaat olivat siististi rengaspusseissa takapakissa. Avensiksen kuljettaja oli ilman autoaan vajaat n. 2,5 viikkoa! Erinomaista Toyota, erinomaista!

Mitä opimme tästä?

1. Varmista että sinulla on omassa kaskossa ns. "sijausautovakuutus" tai "vuokra-autoturva", millä nimellä se nyt millonkin kulkee. Tällöin saat oman kaskon perusteella sijaisauton ilman omavastuuta, eikä sinun tarvitse odottaa selvitystä siitä kuka on syyllinen osapuoli.

2. Käytä oman ajoneuvosi korjaamiseen omaa kaskoa. Vakuutusyhtiöt hyvittävät aikanaan kustannukset vastapuolen liikennevakuutuksesta. Paino sanalla yleensä! Tällä varmistat sen, että ajoneuvosi korjaus alkaa mahdollisimman nopeasti eikä sinun tarvitse odottaa syyllisen osapuolen vakuutusyhtiön päätöstä.

3. Vanha luulo siitä että "Peräänajaja on aina syyllinen", ei pidä paikkaansa. Vakuutusyhtiöiden mielestä on mahdollista että kukaan ei ole syyllinen. Pääsepähän maksamasta korvausta. Verratkaa liikennevakuutuslain ns. ankara vastuu ja tuottamuksellinen vastuu.

Tälle tapaukselle on saatu päätös marraskuussa 2007.

Lue myös uudempi artikkeli samasta aiheesta: Ei korvauksia

Lue myös vanhemmat blogin artikkelit:

Vahinkokorvausten käsittelyaika on 1 kk
Korvattavuus perustuu vakuutusehtoihin